


Анталья для тех, кто покупает первое жильё: компактные квартиры, ипотека и бюджет
Руководство по первому жилью для местных покупателей: примеры 1+1 в Sun City и 2+1 в Дёшемеалты, подходящих под ипотеку, на что смотреть при подаче заявки и скрытые расходы.
Покупка первого жилья волнует и немного пугает. Цена, ипотека, оценка, пошлина за оформление — всё приходит разом. Эта статья для местных покупателей: процесс разобран на двух реальных бюджетных объявлениях в Анталье.
Два примера по бюджету
- Новая квартира 2+1 в Дёшемеалты: 100 м², с отдельной кухней, подходит для ипотеки. Цена 5,15 млн ₺ (≈ 105 000 $).
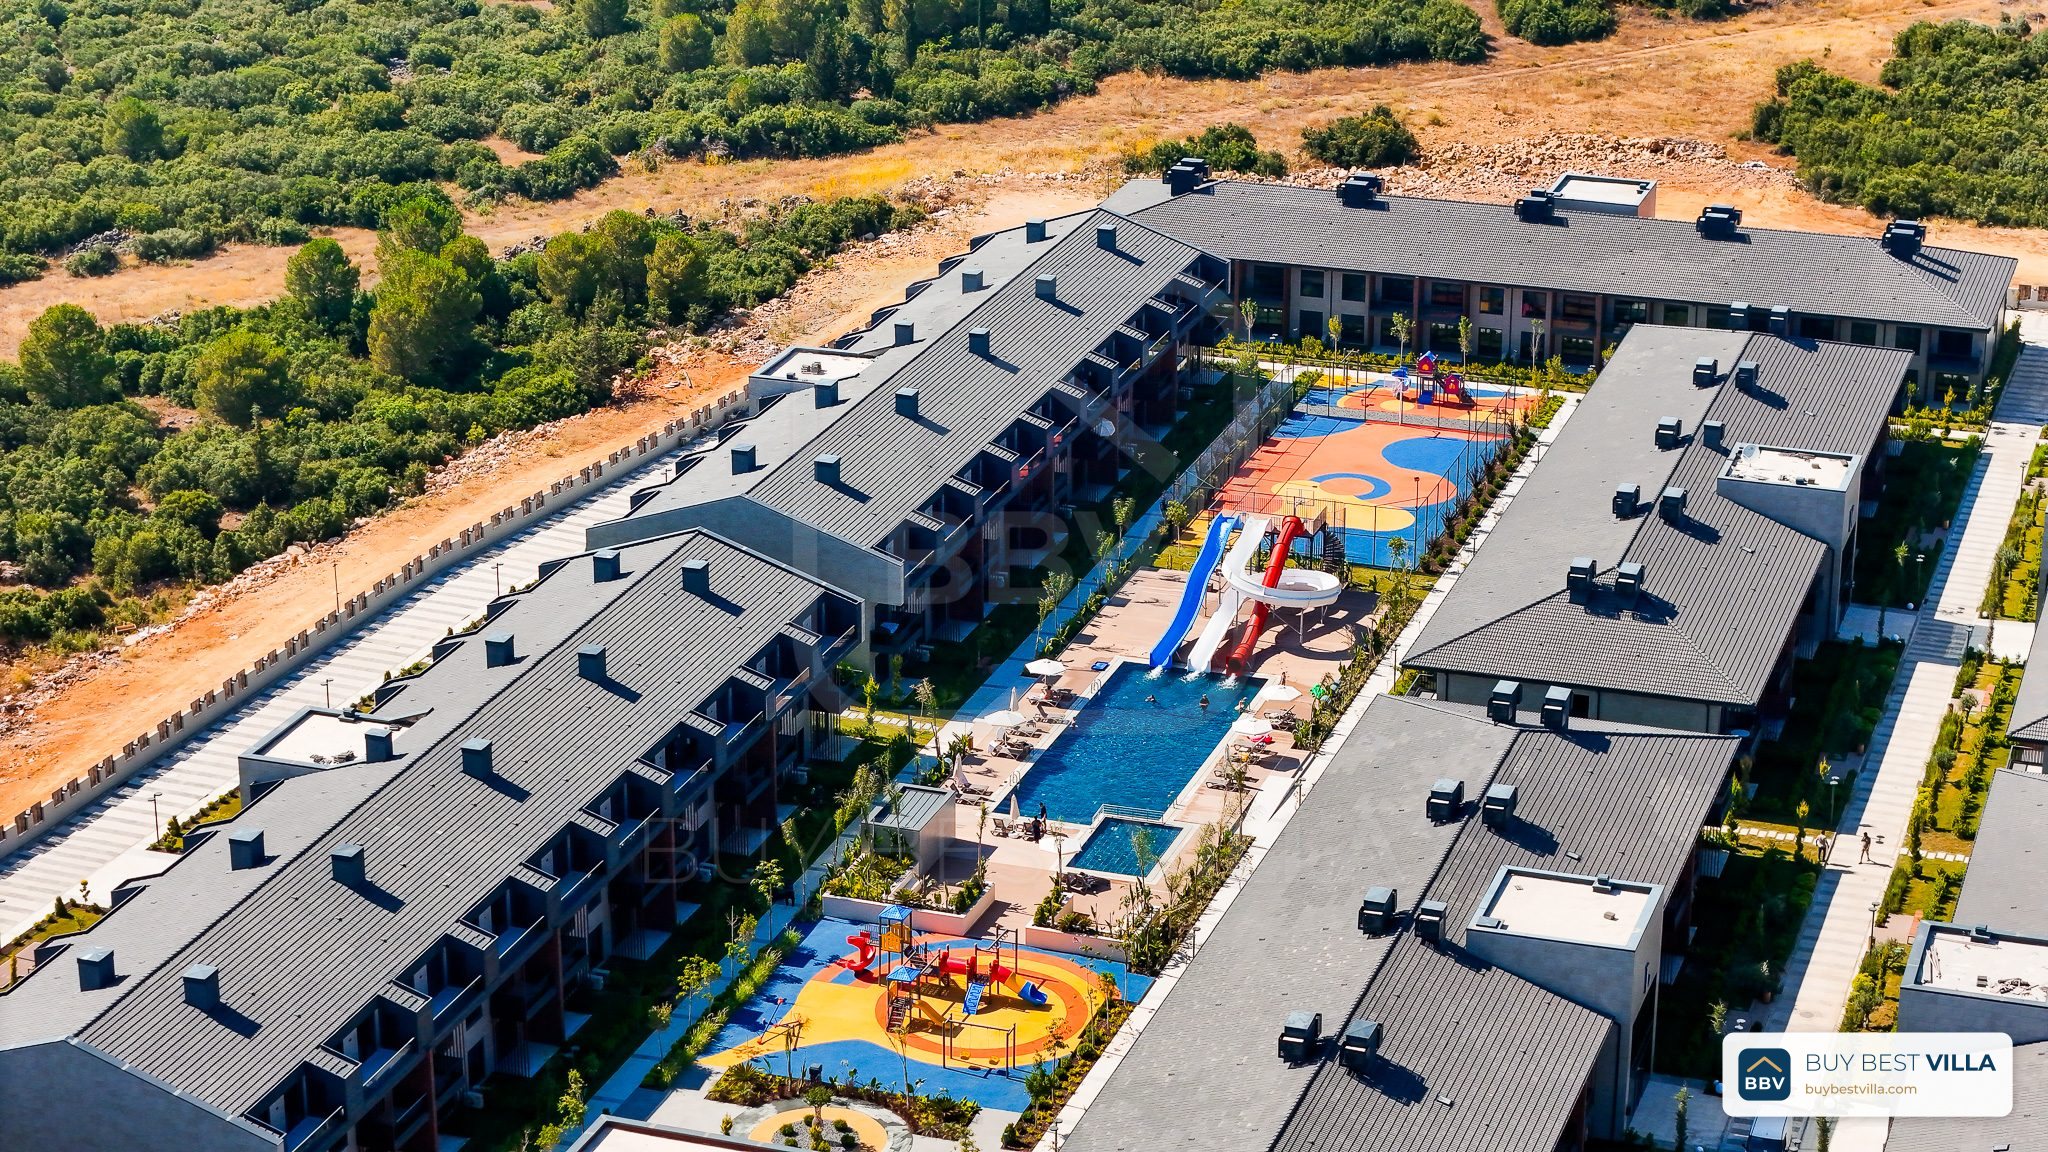
- Квартира 1+1 в резиденции Sun City: 55 м², готова к передаче, в комплексе с бассейном, спортивной зоной и охраной. 4,9 млн ₺ (≈ 99 560 $).
Цены приблизительные, по состоянию на октябрь 2026 г.

Пошаговый план для первого жилья
- Определите бюджет. Суммируются первоначальный взнос, пошлина за оформление, оценка и прочие расходы. Наш калькулятор расходов показывает эти статьи.
- Узнайте, одобрят ли вам кредит. Банки смотрят на наличие разрешения на заселение, оценочную стоимость и доход заявителя. Лимиты, сроки и ставки различаются, поэтому обратитесь в несколько банков.
- Оценка. Банк определяет стоимость жилья собственной оценкой. Кредит выдаётся в определённой доле от этой стоимости, поэтому первоначальный взнос рассчитывается не от цены в объявлении, а от оценки.
- Оформление права собственности. Пошлина за оформление обычно составляет 2% с покупателя и 2% с продавца; в договоре может быть указано иначе. Полис DASK обязателен.
- Управление и взносы. Узнайте размер ежемесячных взносов и правила комплекса.
На что обратить внимание при заявке на кредит
- Разрешение на заселение. Банки требуют здание с разрешением на заселение. См. нашу статью о разрешении на заселение.
- Вид права собственности. Для кредита может иметь значение, оформлена ли квартира как кондоминиум (kat mülkiyeti) или как право на строящуюся долю (kat irtifakı).
- Оценочная стоимость. Она может оказаться ниже цены в объявлении; разницу придётся оплатить наличными.
- Страхование. Вместе с кредитом могут потребовать страхование жизни и жилья.
- Досрочное погашение. Изучите условия досрочного погашения в кредитном договоре.
Это общая рамка; проценты, сроки и доли зависят от банка и периода. Актуальные условия получайте от своего банка в письменном виде.
Скрытые расходы
- Пошлина за оформление права собственности и DASK.
- Плата за оценку.
- Комиссия за выдачу кредита и страховка.
- Переезд, мебель и кухня.
- Ежемесячные взносы и общие расходы.
- Налог на недвижимость и налог на уборку окружающей среды.
Обо всём этом подробно в нашей статье о ежегодных расходах.
1+1 или 2+1?
- 1+1: невысокий входной бюджет, цель — арендный доход. См. нашу статью об инвестиции в аренду 1+1.
- 2+1: для семьи, работы из дома и более ликвидна при перепродаже. См. нашу статью о 2+1.
С кем работать?
Работайте с консультантом, у которого есть разрешительный документ; как его проверить, мы рассказали в статье о разрешительном документе. Покажите договор юристу.
Напишите нам свой бюджет и предпочтения по району, и мы подберём две-три подходящие квартиры. При выборе района поможет наша страница о Дёшемеалты.
Источники: tkgm.gov.tr · dask.gov.tr · bddk.org.tr
Новостройки в продаже в Анталье
Terra Doğa
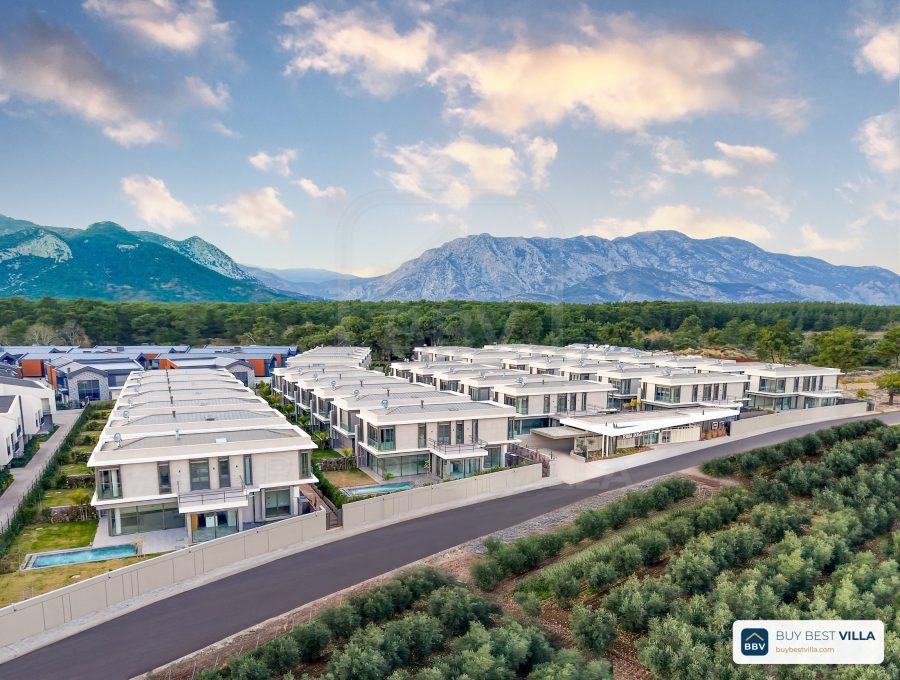
Посёлок из 42 вилл в Дюзлерчамы рядом с национальным парком Термессос: двухэтажные виллы 5+1 с частными бассейнами, общий бассейн, теннисный корт, спа и хаммам.

Los Tigres
Бутиковый проект в районе Сарысу (Коньяалты) с бассейном и крытым паркингом: квартиры 1+1 под жильё или офис, дуплексы на нижних этажах и под крышей. Сдача — август 2027 года.

Nefes Corner
Бутиковый проект на угловом участке с садом и бассейном: 44 помещения — дуплексы на цокольном этаже с антресолью, квартиры 1+1 и 2+1, мансардные дуплексы.
