


Konut kredisi başvurusunda adımlar ve istenen belgeler: baştan sona rehber
Konut kredisi başvurusu bütçeden tapu ve ipoteğe kadar birkaç aşamada ilerler. Adımları, istenen belgeleri ve başvurudan önce bakmanız gereken noktaları sıraladık.
Konut kredisi, ev alırken çoğu kişinin en uzun süre düşündüğü karar. Süreç bankadan bankaya küçük farklar gösterse de ana iskelet hemen her yerde aynıdır: önce bütçe ve ön değerlendirme, sonra belgeler, ekspertiz, sözleşme ve en sonunda tapuda ipotek. Bu rehberde adımları sırasıyla, hangi belgelerin istendiğini ve hangi noktalarda kredinin takılabileceğini anlatıyoruz. Faiz oranı ya da kredi tutarı vermiyoruz; bunlar sürekli değişir ve bankanın güncel teklifinden öğrenilmelidir.
1. Bütçe ve peşinat planı
Başvurudan önce üç soruya cevap bulun: Ne kadar peşinat ayırabilirim, aylık taksit için güvenle ne kadarını ayırabilirim ve satın alma masrafları için ne kadar nakit gerekir? Bankaların sayfalarında belirtildiği gibi, kullanabileceğiniz kredi tutarı yalnızca gelirinize değil, konutun ekspertiz değerine ve bazı durumlarda mevcut mülkiyet durumunuza da bağlıdır. Peşinatın yanında tapu harcı, sigorta ve diğer işlem giderleri için de nakit payı bırakmak gerekir. Bütçenizi ilk kez çıkarıyorsanız ilk ev alacaklar için kompakt konutlar ve bütçe planı yazımız size bir çerçeve verir.
2. Kredi notu ve ön değerlendirme
Banka, başvurunuzun ilk aşamasında gelirinizi, mevcut borçlarınızı ve kredi geçmişinizi değerlendirir. Bir banka sayfasında ev kredisi için genellikle belirli bir kredi notu eşiğinin üzerinin beklendiği belirtiliyor; ancak bu eşik bankaya ve döneme göre değişebilir. Bu aşamada çoğu banka internet şubesi, mobil uygulama veya şube üzerinden ön onay verir. Ön onay kesin kredi değildir; ekspertiz ve belge kontrolünden sonra netleşir.
3. İstenen belgeler
Bankalar bazı durumlarda ek belge talep edebilir, ama genel liste şöyledir:
- Kimlik belgesi: Nüfus cüzdanı, ehliyet veya pasaport.
- İkametgâh belgesi.
- Gelir belgesi: Ücretli çalışanlar için maaş bordrosu, serbest çalışanlar için vergi levhası ve mali veriler.
- Ek gelir belgeleri (varsa): Kira sözleşmesi, tapu gibi ek geliri gösteren belgeler.
- Konuta ait belgeler: Tapu ya da kat irtifakı/kat mülkiyeti belgesi ve yapı kullanma izin belgesi (iskân) ya da inşaat ruhsatı.
Bazı bankalar aile nüfus kayıt örneği veya belgeleri tek tek isteyebilir. Başvurudan önce bankanızın güncel listesini şubeden ya da internet sitesinden doğrulamak en doğrusudur.
4. Konut kredi için uygun mu?
Birçok başvurunun takıldığı yer, gelir değil, konutun kendisidir. Banka rehberlerinde şu koşullar öne çıkıyor: Tapu kat mülkiyeti ya da kat irtifakı olmalı; arsa tapusuna genellikle konut kredisi verilmiyor; tapuda haciz, ipotek, yıkım kararı gibi engelleyici kayıtlar kaldırılmadan kredi kullandırılmıyor; yapının iskânı olmalı ya da bankanın eksperince belirlenen tamamlanma düzeyine ulaşmış olmalı (bir banka sayfasında bu oran belirli bir yüzdeyle anılıyor, fakat oranlar bankaya göre değişiyor). Ortak mülkiyette ise tüm maliklerin ipotek vermesi gerekir. Bu yüzden konutu beğenmeden önce tapusunu ve kayıtlarını kontrol edin; kayıtların nasıl okunacağı için tapuda takyidat nasıl okunur yazısına bakabilirsiniz. İskân konusunu da iskân belgesi nedir rehberinde anlattık.
Fotoğraf: Esginmurat / CC BY-SA 4.0 — Wikimedia Commons
5. Ekspertiz (değerleme)
Banka, taşınmazın değerini belirlemek için anlaşmalı bir ekspertiz şirketi görevlendirir. Rapor yalnızca piyasa değerini değil, tapu durumunu, iskân durumunu ve fiziksel özellikleri de kapsar. Kullanabileceğiniz kredi tutarı bu rapora göre belirlenir. Bir banka kılavuzuna göre ekspertiz süreci en fazla birkaç iş günü sürebiliyor. Raporun nasıl hazırlandığını merak ediyorsanız değerleme raporu nedir yazımıza bakın. Henüz tamamlanmamış projelerde bazı bankalar satış vaadi sözleşmesindeki bedel üzerinden değerlendirme yapabiliyor; bu uygulama bankaya ve projeye göre değişir.
6. Onay, sözleşme ve sigortalar
Ekspertiz ve belge kontrolü olumlu çıkarsa banka kesin onay verir ve kredi sözleşmesi ile ödeme planı imzalanır. İmzadan önce şunlara dikkat edin:
- Toplam maliyet: Faiz oranının yanında dosya masrafı, sigorta ve diğer ücretleri karşılaştırın. Bankadan yazılı teklif ve ödeme planı isteyin.
- Sigortalar: Birçok banka konut kredisinde DASK'ı ve çoğu zaman konut sigortasını şart koşar. Hayat sigortası ise genellikle isteğe bağlı olarak anılır. DASK'ın ne kapsadığını DASK nedir yazısında, konut sigortasından farkını da konut ve eşya sigortası yazımızda bulabilirsiniz.
- Erken kapatma: Bir finans rehberine göre erken ödeme tazminatı, kalan vadesi 36 aydan kısa kredilerde ödenen tutarın yüzde 1'ini, daha uzun vadeli kredilerde yüzde 2'sini aşamaz. Güncel düzenlemeyi sözleşmenizde ve bankanızın bilgilendirme formunda kontrol edin.
Başvuruda sık yapılan hatalar
- Yalnızca taksite bakmak: Aylık ödeme düşük görünse de vade uzadıkça toplam geri ödeme artar. Toplam maliyeti ve ödeme planını birlikte değerlendirin.
- Birden fazla bankaya dağınık başvuru: Her başvuru kredi kayıtlarınıza yansıyabilir. Önce tekliflere bakıp seçtiğiniz bankaya yoğunlaşmak daha sağlıklıdır.
- Peşinatı ve masrafları ayırmamak: Kredi ekspertiz değeri üzerinden hesaplandığı için, satış bedelinin tamamı finanse edilmeyebilir; aradaki farkı nakit karşılamanız gerekir.
- Belge eksikliğini son güne bırakmak: Gelir belgesi, tapu ve iskân evrakını önceden toplamak süreci hızlandırır.
7. Tapu ve ipotek
Sözleşmeden sonra tapu randevusu alınır, tapu harcı ve döner sermaye bedelleri ödenir; devir yapılırken bankanın lehine ipotek şerhi işlenir. Bu aşamada genellikle kimlik, varsa vekâletname, DASK poliçesi ve harç dekontu istenir. Tapu gününün adımlarını tapu gününde ne olur yazısında anlattık.
Kredi onaylandıktan sonra da süreç bitmiş sayılmaz: poliçelerin vade boyunca her yıl yenilenmesi, taksitlerin zamanında ödenmesi ve ipoteğin kredi bittiğinde tapudan kaldırtılması sizin takip etmeniz gereken adımlardır. Bu son adımı unutmak, ileride satış yapmak istediğinizde zaman kaybettirebilir.
Yabancı alıcılar için not
Türkiye'de yabancı uyruklu alıcıların konut kredisi kullanımı ayrı koşullara tabidir. Güncel durum için yabancılar Türkiye'de konut kredisi alabilir mi rehberine bakın.
Başvuru öncesi kısa kontrol listesi
- Peşinat ve taksit bütçenizi sade bir tabloyla çıkarın.
- Birden fazla bankadan yazılı teklif alın ve toplam maliyeti kıyaslayın.
- Konutun tapusunu, takyidat kayıtlarını ve iskânını önceden kontrol edin.
- Belgelerinizi eksiksiz hazırlayın; bankanın güncel listesini doğrulayın.
- Sözleşmeyi imzalamadan önce erken kapatma ve sigorta şartlarını okuyun.
Taksitli satış seçeneklerini de inceleyecekseniz taksitle ev sahibi olmak sayfamıza göz atabilirsiniz. Sorularınız için bize yazabilirsiniz.
Bu içerik genel bilgilendirme amaçlıdır; hukuki veya mali tavsiye değildir. Kararınızdan önce uzmanına danışın.
Kapak fotoğrafı: Naval S from Berlin / CC BY 2.0 — Wikimedia Commons
Antalya'da satıştaki projeler

Los Tigres
Konyaaltı Sarısu'da havuzlu, kapalı otoparklı butik proje: ofis ya da konut olarak kullanılabilen 1+1 daireler, zemin ve çatı dubleksleri. Teslim Ağustos 2027.
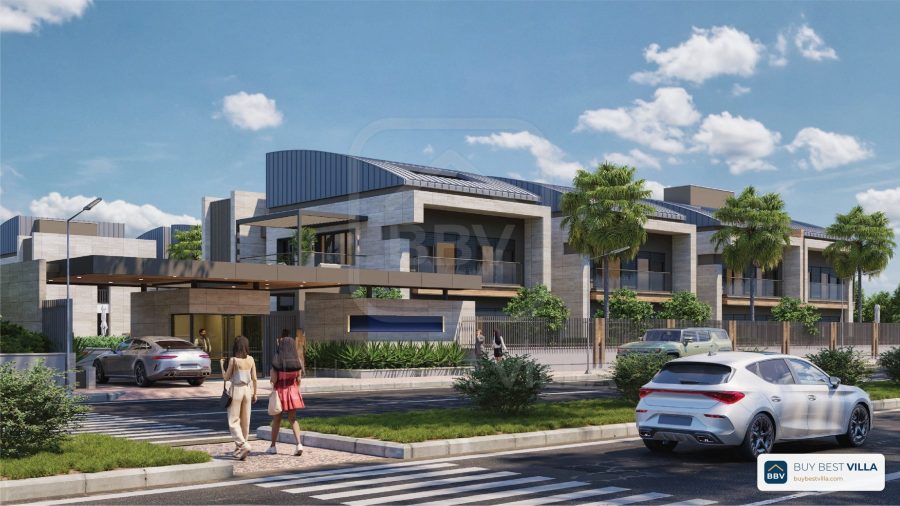
Coordinat 24
Konyaaltı Molla Yusuf'ta 2 blok ve 20 daireden oluşan butik site: bahçe katlı 2+1'ler ve 3+1 dubleksler, yüzme havuzu, fitness, sauna ve kapalı otopark.
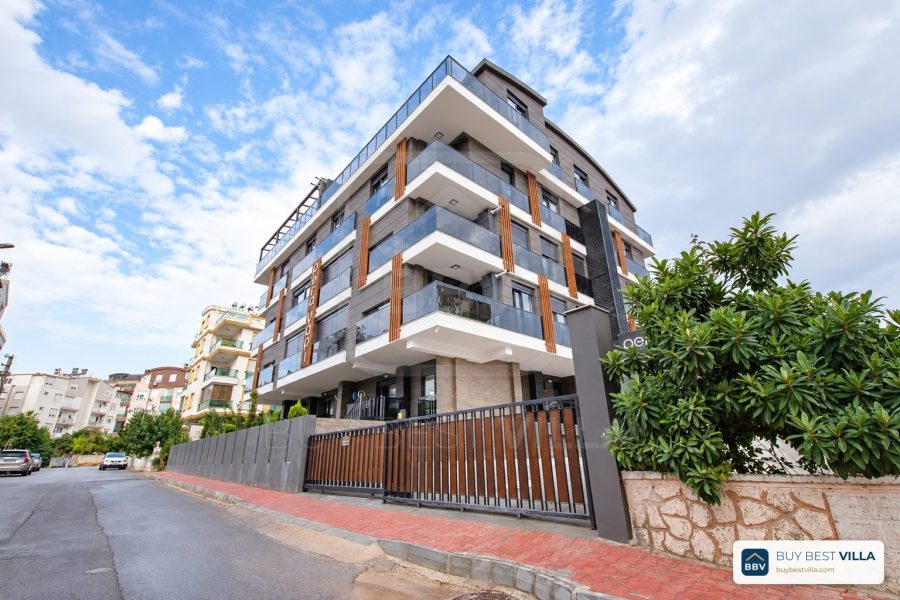
Pera New Life
Konyaaltı Pınarbaşı'nda zemin + 2 + dubleks katlı, 16 bağımsız bölümlü butik proje: 2+1, 3+1 ters dubleks ve 4+1 dubleks daireler.
